

Три года цифровой трансформации: как менялись ИТ-проекты
Global CIO при экспертной поддержке Центр AI-экспертизы N3.Tech проанализировал 1320 заявок, поданных на конкурс Global CIO «Проект года» в 2023, 2024 и 2025 годах.
Три года — достаточный срок, чтобы отследить смену технологических парадигм и зафиксировать переход от реактивных мер к стратегическому планированию. Global CIO при экспертной поддержке Центр AI-экспертизы N3.Tech проанализировал 1320 заявок, поданных на конкурс Global CIO «Проект года» в 2023, 2024 и 2025 годах. Эта выборка отражает приоритеты компаний, активно инвестирующих в цифровую трансформацию, и позволяет восстановить реальную картину корпоративной цифровизации в России.
Выборка состоит из проектов-участников конкурса. Она отражает тренды среди компаний, склонных к публичному обсуждению своих ИТ-инициатив, и служит индикатором зрелых подходов. При этом выборка остается срезом именно публичных инициатив, картина закрытого корпоративного рынка не является задачей данного исследования.
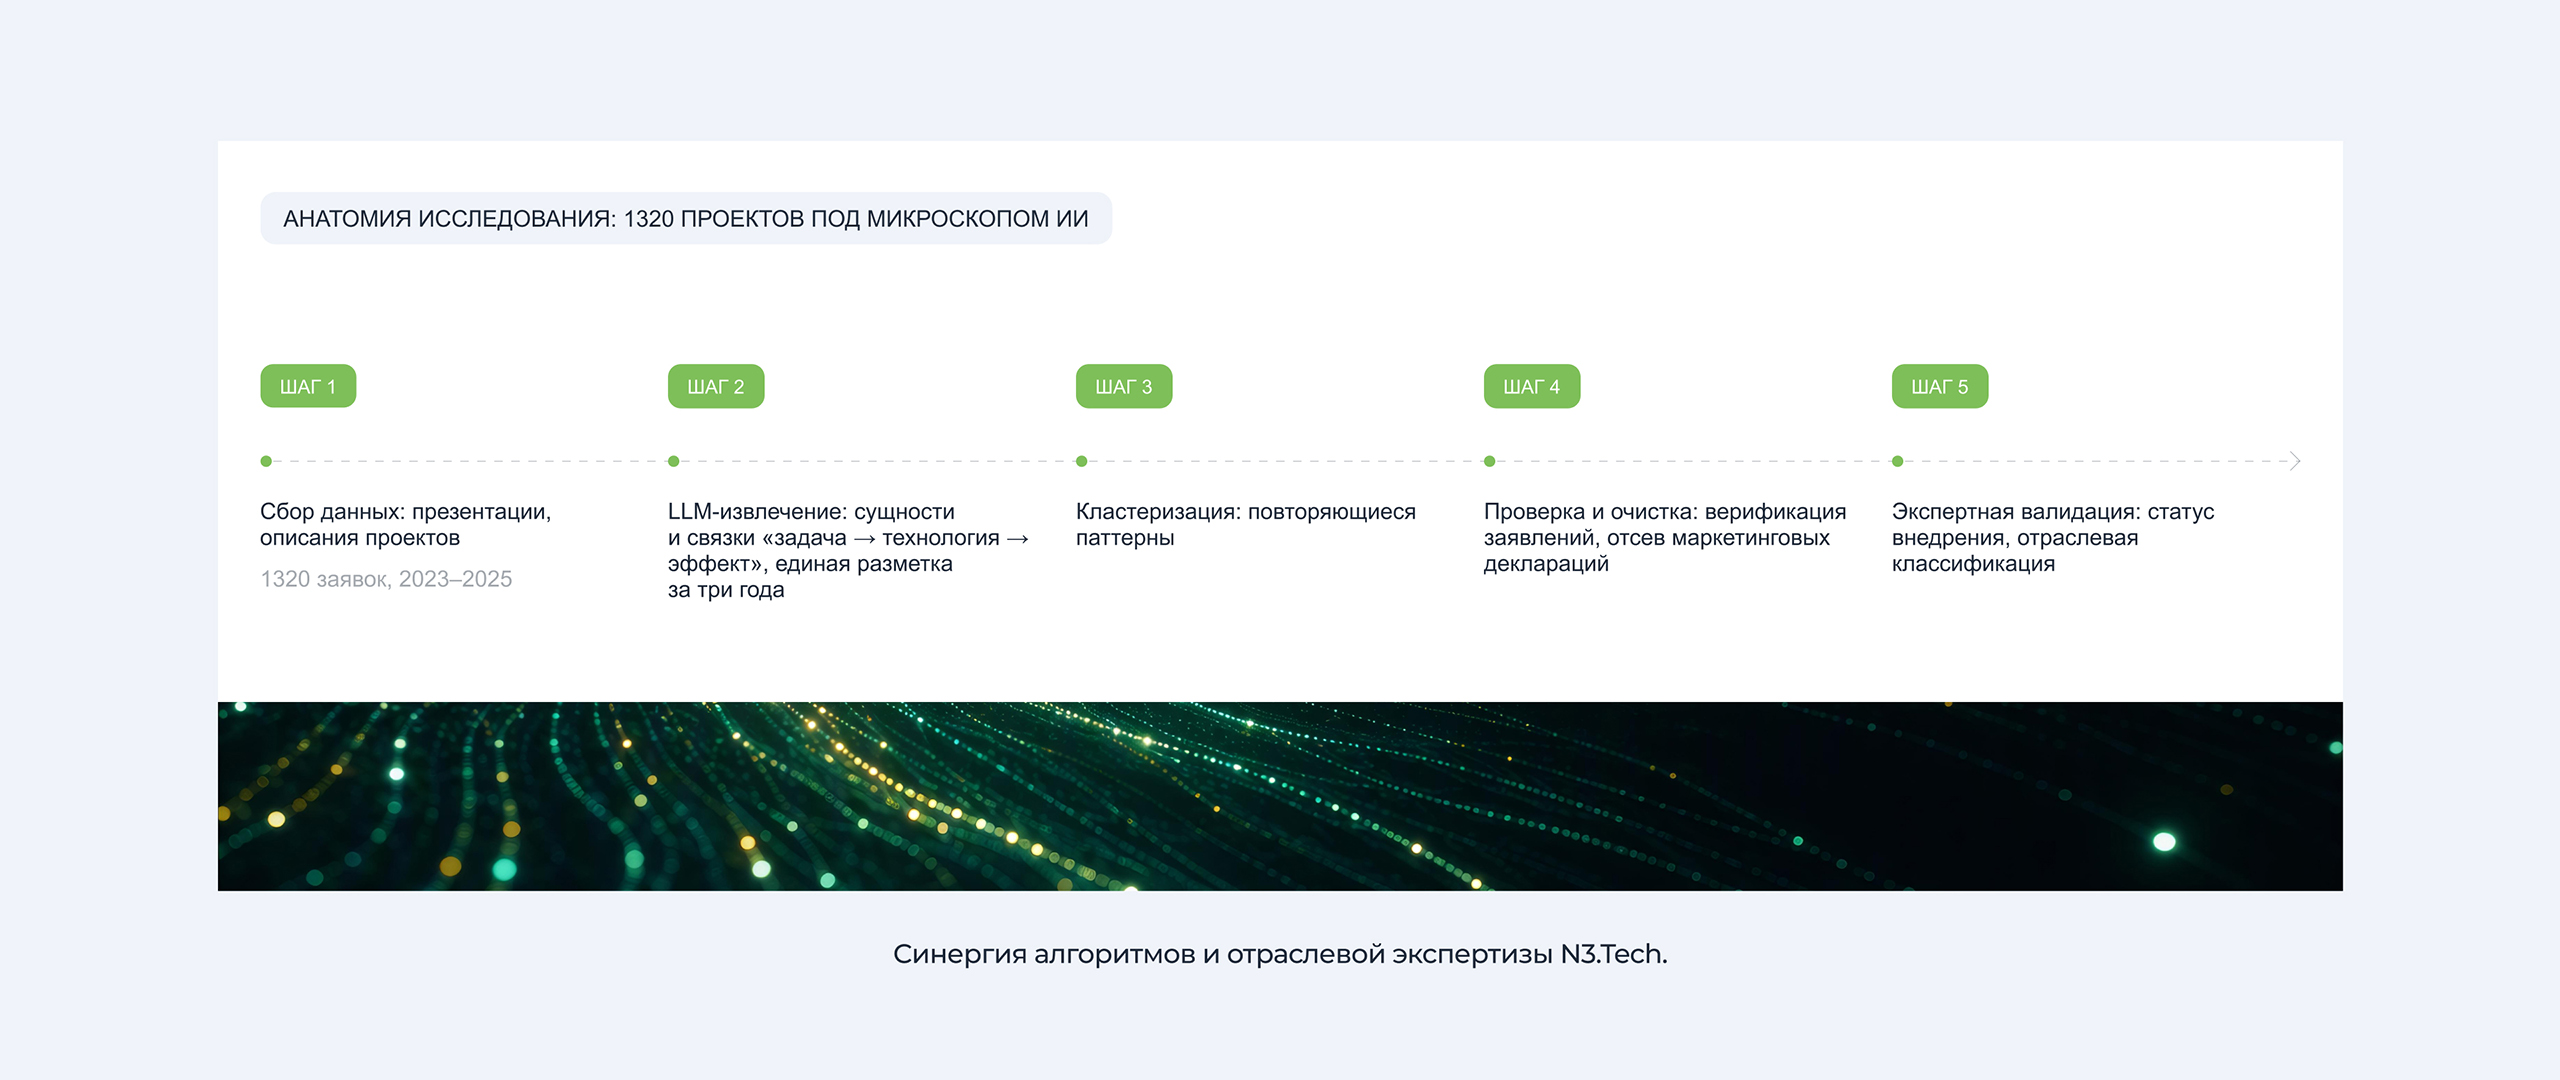
Массив данных включал более 1300 конкурсных заявок, поданных компаниями за три года. Для обработки неструктурированных текстов эксперты N3.Tech выстроили многоуровневый агентный пайплайн: документы порциями распределялись между субагентами так, чтобы каждый фрагмент укладывался в контекстное окно модели. На первом этапе LLM извлекали сущности и связки «задача → технология → эффект»: технологические стеки, отраслевую принадлежность, заявленные бизнес-результаты и признаки миграции. Затем похожие связки группировались кластеризацией в повторяющиеся паттерны. Выявленные закономерности сопоставлялись с публичными оценками аналитиков (RAG по корпусу отчётов) для проверки на согласованность с рынком, – это позволило отличить устойчивые рыночные сигналы от единичных кейсов.
Отдельный этап – постобработка и очистка от маркетингового шума. Утверждения проходили фактическую проверку в режиме deep research с adversarial critics: заявленные результаты проверялись ансамблем LLM-агентов с разными ролями (критик, скептик, верификатор), сверявшихся с открытыми источниками. Утверждения, которые не удалось подтвердить, помечались как заявления компании о себе, а не как верифицированные факты.
Финальная экспертная валидация выполнялась Центром AI-экспертизы: эксперты отделяли подтвержденные внедрения,, проверяли статус и верифицировали отраслевую классификацию.
Отдельной задачей стала унификация данных за три года. В 2023 году каждому проекту присваивался один основной технологический класс, в 2024–2025 годах фиксировалось наличие пересекающихся текстовых маркеров. Для корректного трёхлетнего сравнения заявки 2023 года были повторно размечены по методике текстовых маркеров, использованной в 2024–2025 годах. Именно эти унифицированные доли используются далее при описании динамики.
«Перед нами стояла задача восстановить логику проектных решений: почему конкретная отрасль выбирает именно этот набор инструментов, какой результат это дает. ИИ позволил обработать огромный массив описаний и выделить скрытые паттерны, которые вручную анализировать было бы сложно, если не невозможно. При этом финальная интерпретация сдвигов всегда остается за экспертом, понимающим отраслевой контекст и способным отличить работающий продукт от концепта и маркетинговых заявлений», — отмечает Виталий Агапеев, руководитель центра AI-экспертизы N3.Tech.
Связующая ткань: интеграции и инфраструктура как новый стандарт
Как показало сравнение, корпоративные системы (ERP, CRM, СЭД) сохраняют статус фундамента цифровой архитектуры. Они присутствуют примерно в половине проектов каждый год, оставаясь крупнейшим технологическим направлением выборки. При этом сам характер проектов вокруг них существенно изменился.
На первый план вышли интеграции и инфраструктура. Доля проектов с выраженными интеграционными компонентами (API, шины данных) выросла с 57 % в 2023 году до 68 % в 2025-м. Инфраструктурные решения (облака, виртуализация, DevOps) продемонстрировали устойчивый рост: с 32 % в 2023 году до 44 % в 2025-м. Параллельно расширилось направление управления документами и корпоративными знаниями: его доля увеличилась с 21 % до 28 %.
Этот сдвиг отражает переход рынка от точечной автоматизации к построению связных экосистем. Компании ушли от внедрения изолированных приложений к выстраиванию единых контуров данных, а интеграция стала обязательным архитектурным требованием, пронизывающим любое современное решение.
«Рост доли интеграционных и инфраструктурных проектов – признак зрелости рынка. Компании прошли этап лоскутной автоматизации и теперь объединяют разрозненные системы в работающий контур. В 2025 году интеграция выступает обязательным компонентом любого решения, обеспечивая его жизнеспособность и масштабируемость», – комментирует Виталий Агапеев.
Показательный пример – проект Hoff Tech по переходу от монолитной архитектуры интернет-магазина к микросервисной платформе. Архитектурная пересборка позволила сократить совокупную стоимость владения на 35% и уменьшить Time to Market с 6–9 месяцев до 2–4 недель. В тяжелом сегменте корпоративная MDM-система управления мастер-данными ТМК обеспечила более чем 2000 пользователей доступом к консолидированным данным, устранив разрозненность справочников.
Импортозамещение: из цели проекта в базовое условие
Тема технологической независимости остается стабильным фоном корпоративных ИТ. Текстовые маркеры миграции и импортозамещения встречаются в 27 % проектов в каждый из трех лет.
Однако есть и изменения: импортозамещение перешло из разряда самостоятельных бизнес-целей в базовое условие, присущее большинству проектов. Для компаний переход на отечественное ПО стал стандартной практикой, которая органично встраивается в задачи модернизации инфраструктуры, развития аналитики или обновления корпоративных систем.
Показательный пример плановой инфраструктурной миграции из практики N3.Tech – проект в АО «Росагролизинг». Компания перевела аналитическую систему объемом более 6 ТБ с зарубежной СУБД на отечественный Postgres Prо и Apache Airflow. Благодаря автоматизации рутинных операций перенос кода занял два месяца, а трехмесячный период параллельной эксплуатации обеспечил полную сверку данных и нулевые потери для бизнес-процессов. Этот кейс подтверждает: импортозамещение сложных систем перестало быть стресс-тестом и превратилось в управляемый инженерный процесс.
В конкурсных заявках импортозамещение всё реже выступает отдельной «витринной» целью: рынок уже прошел фазу экстренной миграции 2022–2023 годов и перешел к плановой трансформации ИТ-ландшафтов, где отечественный стек стал просто базовой средой для развития интеграций, аналитики и ИИ.
Генеративный ИИ: рост доли и переход в промышленную эксплуатацию
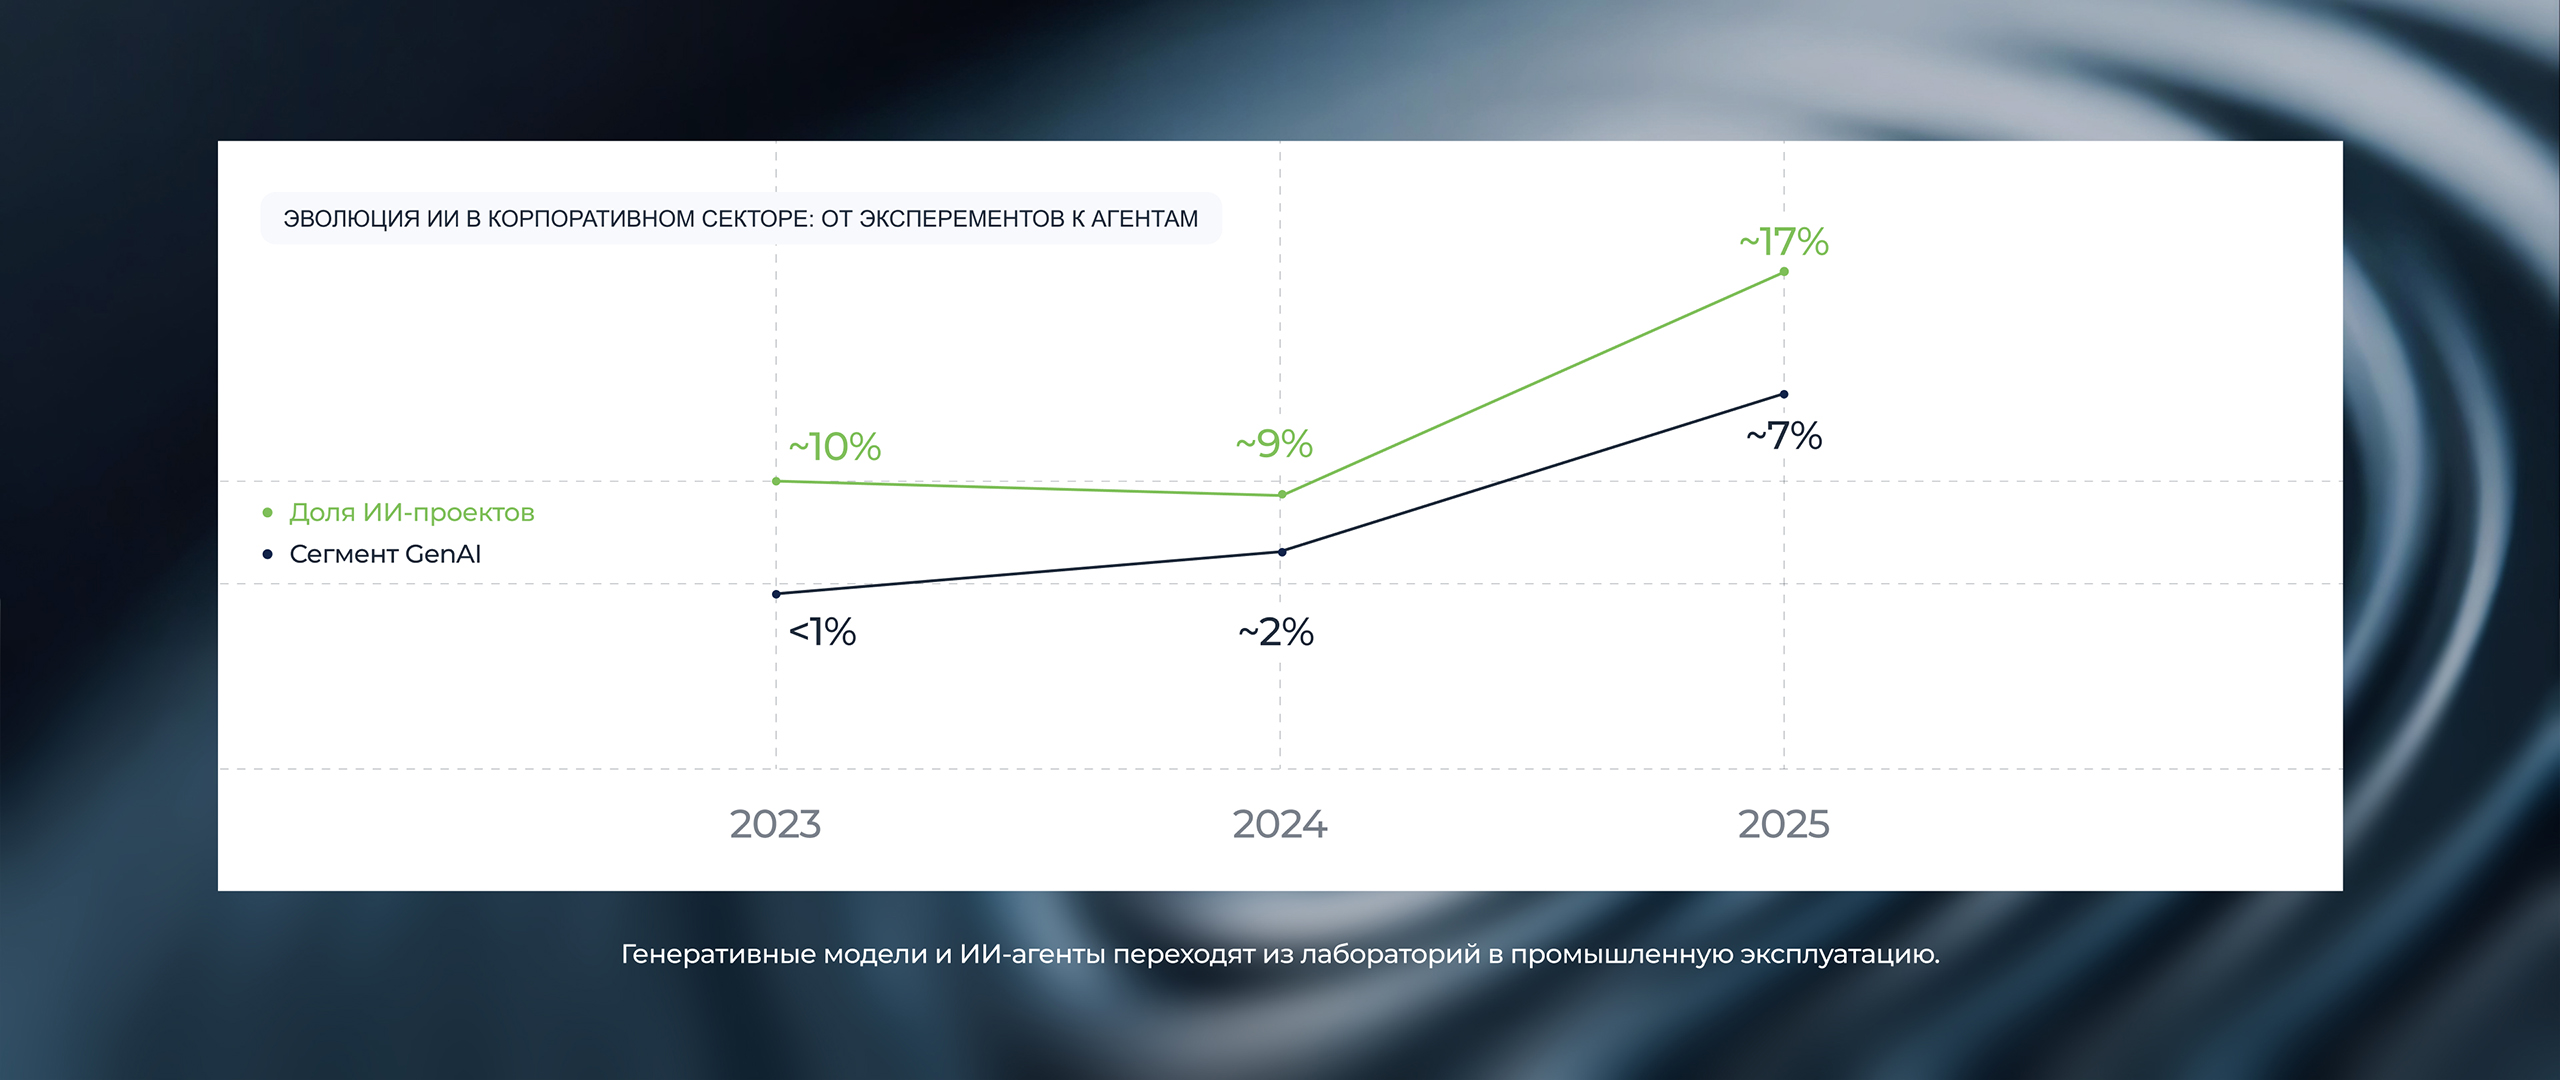
Наиболее выраженная динамика за три года наблюдается в сегменте искусственного интеллекта. Доля проектов с маркерами ИИ и машинного обучения составила около 10 % в 2023 году, 9 % в 2024-м и 17 % в 2025-м.
Главный прорыв совершил генеративный ИИ. Если в 2023 году упоминания LLM и больших языковых моделей встречались менее чем в 1 % заявок, а в 2024-м — примерно в 2 %, то к 2025 году их доля достигла 7 %.
При этом фокус сместился с экспериментов на конкретные бизнес-сценарии. В 2023–2024 годах ИИ часто выступал дополнительной функцией, а в 2025 году на первый план вышли проекты, где интеллектуальные алгоритмы формируют основную бизнес-логику. Генеративные модели создают описания товаров и отзывы, ИИ-агенты управляют сложной ИТ-инфраструктурой, а корпоративные ассистенты закрывают задачи первой линии поддержки. Классическое машинное обучение при этом прочно закрепилось в предиктивной аналитике и компьютерном зрении.
Эти изменения синхронизированы с глобальной повесткой. Gartner в списке стратегических трендов 2025 года выделяет агентный ИИ и платформы управления ИИ-моделями. McKinsey Technology Trends Outlook подчеркивает роль ИИ как технологии, усиливающей другие направления (аналитику, инфраструктуру, клиентский сервис) и требующей зрелой MLOps-инфраструктуры.
«ИИ в проектах перешел из стадии тестирования в стадию развернутых пилотов и внедрения. В том году мы ждем роста проектов с использованием в ИИ в 10 раз», — говорит Екатерина Ляско, Генеральный директор Global CIO.
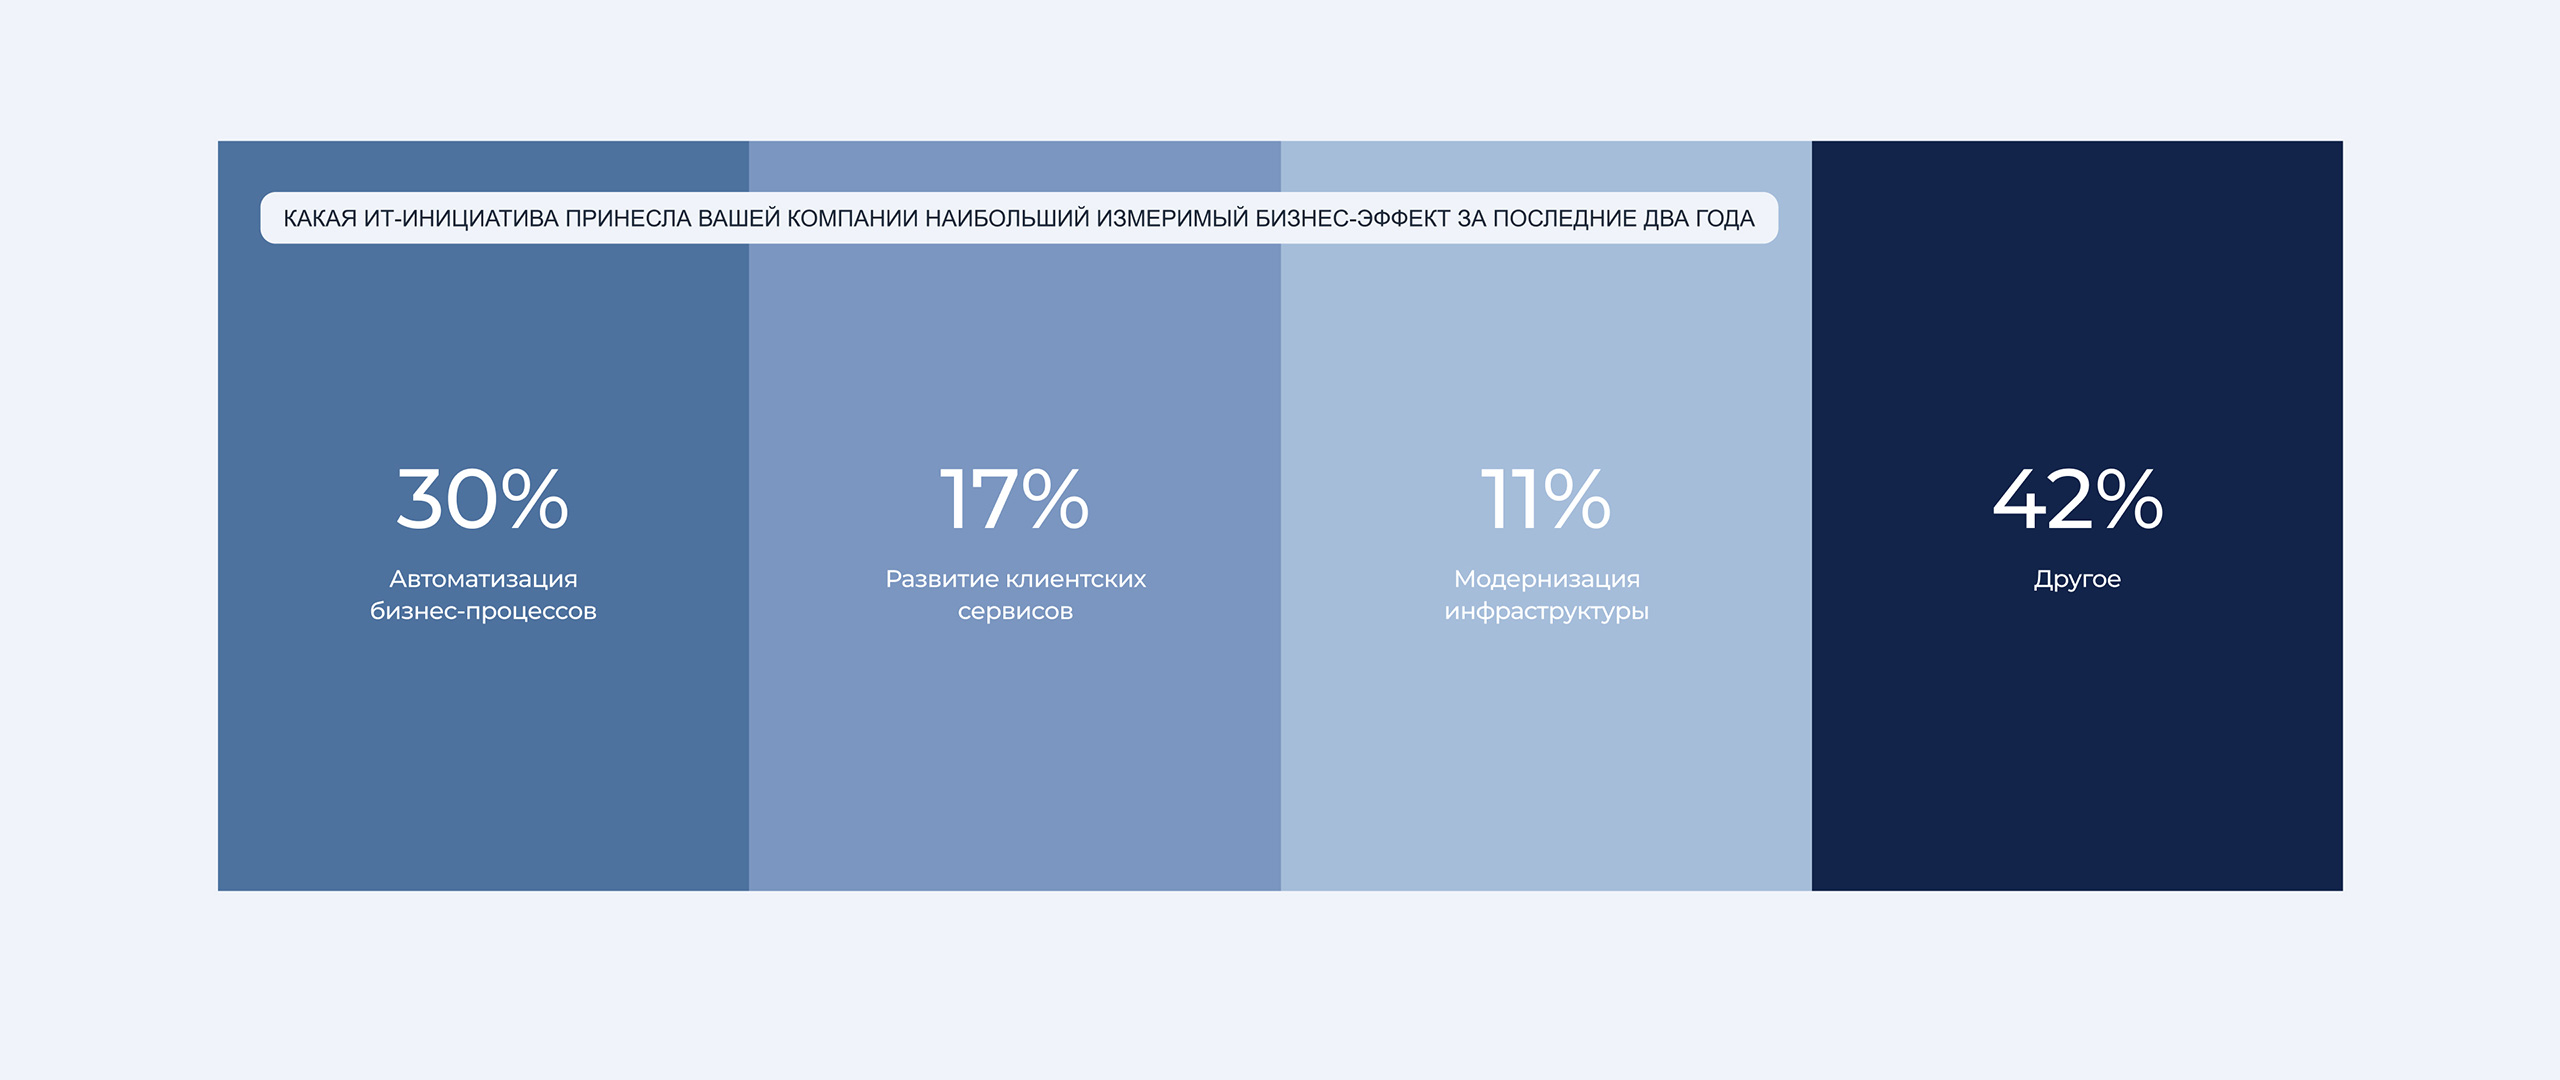
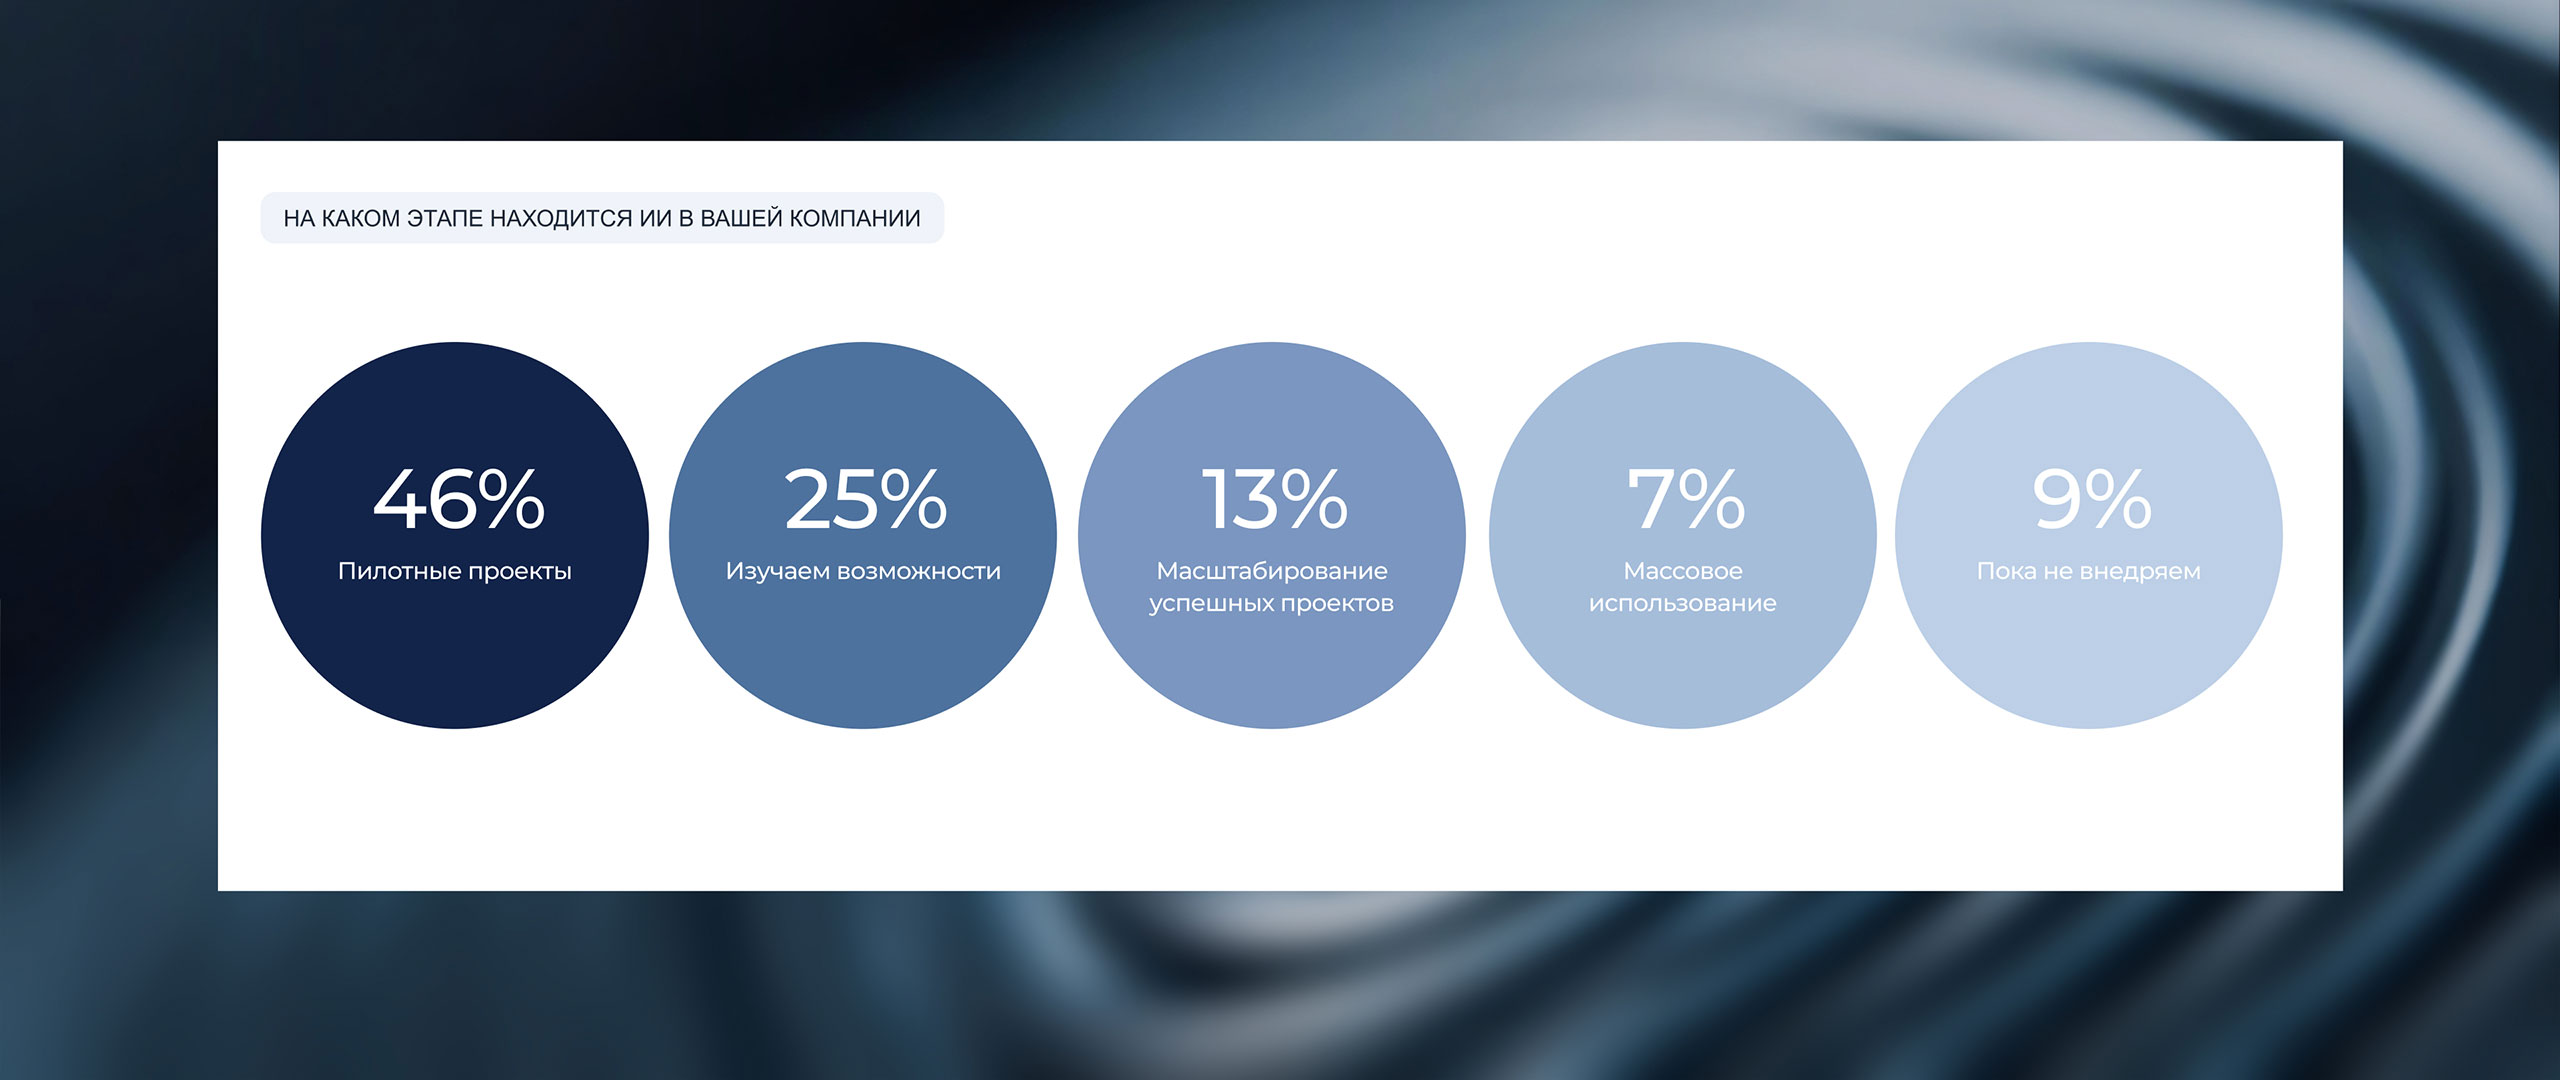
Согласно опросу ИТ-руководителей, подавляющее большинство опрошенных тестируют и внедряют ИИ в работе.
Отраслевая специфика: приоритеты смещаются, рецепты не универсальны
Анализ показал, что одинаковые технологические компоненты обслуживают совершенно разные бизнес-цели в зависимости от отрасли. При этом за три года внутри каждой отрасли произошли заметные сдвиги в приоритетах.
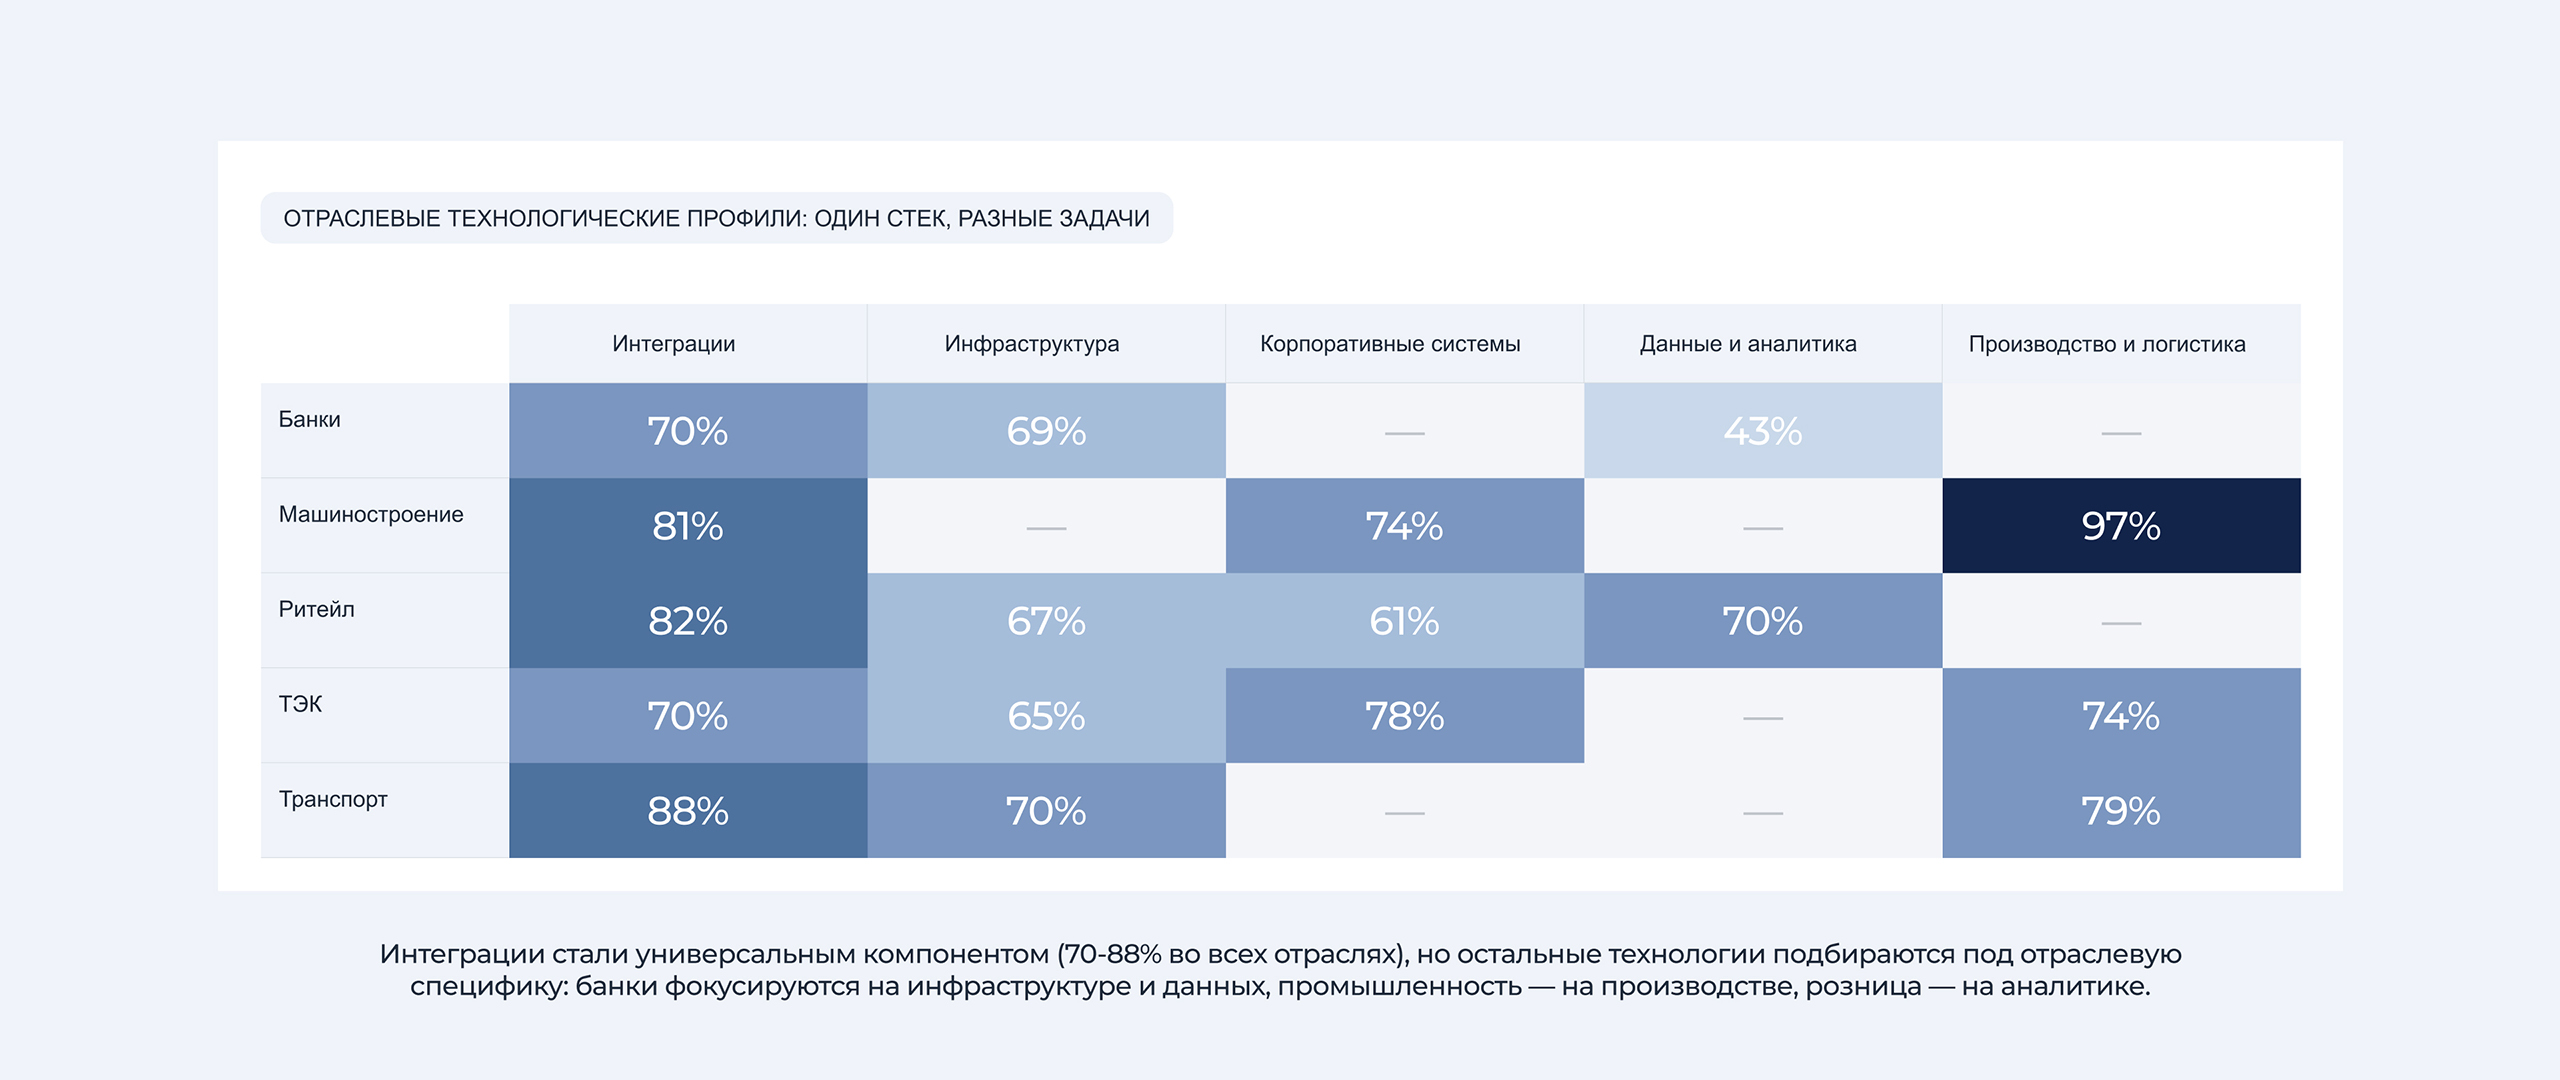
Финансовый сектор стал крупнейшей группой в выборке: доля банковских проектов выросла с 17 % в 2023 году до 22 % в 2025-м. Изменилось и содержание цифровизации. Если в 2023 году банки фокусировались на аналитических платформах и хранилищах данных, то к 2025 году на первый план вышли инфраструктурные миграции, интеграции и интеллектуальные клиентские сервисы — от систем оценки рисков до виртуальных помощников.
Машиностроение и промышленность прошли путь от экстренной замены зарубежных систем к развитию производственных процессов. В 2023 году значительная часть проектов была связана с переходом с SAP на 1С и объединением данных. К 2025 году производственно-логистические компоненты присутствуют уже в 97 % проектов отрасли: фокус сместился на сквозные процессы, управление жизненным циклом изделия и контроль качества.
Розница и E-commerce в 2023 году концентрировались на аналитических хранилищах и платформах управления данными, а в 2025 году 82 % проектов отрасли включают интеграционные компоненты: ритейлу необходимо связывать запасы, аналитику продаж, кассовые решения и клиентские каналы в единый контур. Акцент сместился к микросервисной архитектуре и генеративному ИИ, а значит, отрасль завершила этап накопления данных и двигается к их активной монетизации в прикладных сценариях.
Топливно-энергетический комплекс за три года перешёл от цифровизации документооборота и согласований к предиктивной аналитике и интеллектуальному мониторингу. В 2025 году корпоративные системы отмечены в 78 % проектов ТЭК, а на первый план вышли модули прогнозирования добычи и сокращения простоев оборудования.
Транспорт и логистика сохраняют устойчивое присутствие в выборке, но характер проектов изменился: от складской автоматизации и управления потоками в 2023 году — к интеграции операционных данных и голосовым экосистемам в 2025-м. В 2025 году интеграционные компоненты встречаются в 88 % транспортных проектов.
«За три года доля проектных описаний с конкретными процентными показателями результата выросла с 32% до 46%. Компании научились измерять эффект от цифровизации. При этом в каждой отрасли своя метрика успеха: банки считают скорость обработки обращений, промышленность — время согласования документации, розница — конверсию и средний чек. Универсального KPI для цифровой трансформации не существует», — резюмирует Виталий Агапеев.
Итоги трехлетия: архитектура зрелости
Анализ проектов демонстрирует фундаментальное взросление рынка: корпоративная цифровизация в России прошла путь от экстренных миграций и точечных инноваций к прагматичному развитию ИТ-архитектуры. Компании выстраивают связные цифровые контуры, где корпоративные системы, облачная инфраструктура и API-интеграции образуют надёжный базис. Рост доли интеграционных компонентов и увеличение доли описаний с процентными показателями результата подтверждают: рынок перешёл к измеримой, архитектурно осмысленной цифровизации.
На этом фундаменте сформировалась новая норма. Искусственный интеллект занял место рабочего инструмента: генеративные модели создают контент, ИИ-агенты управляют инфраструктурой, предиктивная аналитика сокращает простои оборудования. Импортозамещение стало естественной средой разработки, а управление знаниями и документами вошло в повседневную корпоративную практику. Каждое из этих направлений закрепилось как базовый компонент решения, а его наличие в проекте воспринимается как стандарт.
Именно эта зрелость задаёт направление следующего этапа. Будущее корпоративной цифровизации связано с мультитехнологичными платформами, способными адаптироваться к отраслевой специфике и извлекать измеримую ценность из накопленных данных. Банки, промышленность, розница, транспорт и ТЭК уже демонстрируют: один и тот же технологический стек обслуживает разные бизнес-задачи. Умение же собрать из универсальных компонентов решение под конкретную отрасль становится ключевым конкурентным преимуществом.
N3.Tech – российская ИТ-группа, технологический партнер по реализации цифровых стратегий для госсектора, транспорта, промышленности и крупного бизнеса. С 2003 года компания разрабатывает и развивает сложные высоконагруженные ИТ-системы, которыми ежедневно пользуются миллионы людей по всей России. В структуре группы действует Центр AI-экспертизы, развивающий направление искусственного интеллекта и исследующий практики применения цифровых технологий. N3.Tech входит в топ-50 игроков рынка ИИ-решений и топ-300 крупнейших ИТ-компаний России по версии CNews (2026).